Sehr geehrte Damen und Herren,
der Tarifermäßigung für außerordentliche Einkünfte, wie z. B. Entschädigungen, steht die Zahlung eines zu verrechnenden und in demselben Veranlagungszeitraum gezahlten Vorschusses nicht entgegen. Es handelt sich vielmehr nur um eine Zahlungsmodalität.
Wer seinen Gewinn mittels Einnahmenüberschussrechnung ermittelt, ist nach einem Urteil des Finanzgerichts Köln nicht verpflichtet, (z. B. numerisch) fortlaufende lückenlose Rechnungsnummern zu vergeben.
Hinsichtlich der Zuordnung zum Betriebsvermögen ist bei selbstständigen Gebäudeteilen auf den Raum als Ganzes abzustellen. Die Widmung zum gewillkürten Betriebsvermögen setzt einen klar nach außen gerichteten Willensentschluss des Steuerpflichtigen voraus.
Haben Sie Fragen zu den Artikeln dieser Blitzlicht-Ausgabe oder zu anderen Themen? Bitte sprechen Sie uns an. Wir beraten Sie gern.
Arbeitnehmer/Arbeitgeber
Heimliche Aufnahme eines Personalgesprächs berechtigt zur fristlosen Kündigung
Ein Arbeitnehmer hatte in einer E-Mail Kollegen beleidigt. Das daraufhin stattgefundene Personalgespräch mit dem Vorgesetzten und dem Betriebsrat nahm er heimlich mit seinem Handy auf. Als die Arbeitgeberin davon erfuhr, sprach sie eine fristlose Kündigung aus. Der Arbeitnehmer erhob Kündigungsschutzklage, die vom Arbeitsgericht und später auch vom Hessischen Landesarbeitsgericht abgewiesen wurde. Die heimliche Aufnahme eines Gesprächs verletzt das Persönlichkeitsrecht der Gesprächspartner. Rechtfertigungsgründe waren nicht ersichtlich. Da das Arbeitsverhältnis bereits durch die vorangegangene E-Mail belastet war, war trotz der langen Betriebszugehörigkeit des Arbeitnehmers keine positive Prognose für das Arbeitsverhältnis möglich.
Verfahrensrecht
Zulässigkeit einer Umsatz- und Gewinnschätzung auf der Grundlage von Z Bons aus Jahren nach dem Betriebsprüfungszeitraum
Im Rahmen einer Betriebsprüfung waren prüfungsrelevante Unterlagen nicht vorgelegt und Auskünfte nicht erteilt worden. Mangels anderer Schätzungsmöglichkeiten griff das Finanzamt auf zwei Z Bons zurück, die im Rahmen einer zur gleichen Zeit stattfindenden Durchsuchung der Steuerfahndung im Müll des geprüften Unternehmens gefunden wurden. Die aufgefundenen Z Bons stammten aus einem dem Prüfungszeitraum um zwei Jahre nachfolgenden Jahr. Das Finanzgericht Düsseldorf schloss sich der vom Finanzamt gewählten Schätzungsmethode an. Demnach sei eine Schätzung der in den Streitjahren erzielten Verkaufserlöse anhand der durchschnittlichen Tageserlöse, abgeleitet aus den vorgefundenen Z Bons, sachgerecht. Der Bundesfinanzhof muss abschließend entscheiden.
Einkommensteuer
Beitragserstattungen durch berufsständische Versorgungseinrichtungen sind steuerfrei
Beitragserstattungen durch berufsständische Versorgungswerke sind unter bestimmten Voraussetzungen steuerfrei. Nach Auffassung der Finanzverwaltung gilt das aber nur, wenn nach dem Ende der Beitragspflicht eine Wartezeit von 24 Monaten eingehalten wird. Dementsprechend unterwarf das Finanzamt die vom Versorgungswerk erstatteten Pflichtbeiträge eines Rechtsanwalts, der in das Beamtenverhältnis übernommen wurde, als Leibrente der Einkommensteuer. Dem widersprach der Bundesfinanzhof. Die Fristenregelung der Finanzverwaltung entspricht nicht dem Grundsatz der Gesetzmäßigkeit der Verwaltung und ist daher nicht verbindlich. Die Beitragserstattungen waren also unabhängig von einer Frist steuerfrei.
Zahlung eines Vorschusses steht Tarifermäßigung für außerordentliche Einkünfte nicht entgegen
Außerordentliche Einkünfte, z. B. Entschädigungen als Ersatz für entgangene oder entgehende Einnahmen, werden mittels der sog. Fünftelregelung ermäßigt besteuert. Die Tarifermäßigung soll die außergewöhnliche Progressionsbelastung abmildern, die dadurch entsteht, dass dem Steuerpflichtigen Einkünfte, wie beispielsweise bei einer Entschädigung, in einem Veranlagungszeitraum zusammengeballt zufließen.
Der Bundesfinanzhof hatte den Fall eines Fahrradfahrers zu entscheiden, der 1993 bei einem Verkehrsunfall schwer verletzt wurde und seitdem schwerbehindert ist. Er erhielt von der gegnerischen Versicherung im Jahr 2006 Zahlungen i. H. v. 25.000 €. Nach einem gerichtlichen Vergleich von Juli 2012 hatte er überdies ab September 2008 Anspruch auf regelmäßige monatliche Zahlungen. Deshalb zahlte die Versicherung im November 2012 55.000 € an den Fahrradfahrer, wobei sie – wie im Vergleich vereinbart – schon einen Vorschuss aus Februar 2012 i. H. v. 10.000 € abgezogen hatte. Das Finanzamt hatte eine ermäßigte Besteuerung der insgesamt 65.000 € in 2012 abgelehnt, weil es an einer Zusammenballung der Einkünfte fehle.
Der Bundesfinanzhof stellte jedoch klar, dass der zu verrechnende Vorschuss nur eine Zahlungsmodalität und damit unschädlich für die Voraussetzung der Zusammenballung ist. Ebenfalls unschädlich sind die bereits in 2006 geleisteten Zahlungen, da es sich hierbei um eine selbstständig zu beurteilende Entschädigung handelt.
Kinder
Nachweis der Ausbildungswilligkeit des volljährigen Kinds als Kindergeldvoraussetzung
 Für ein volljähriges Kind besteht u. a. Anspruch auf Kindergeld oder Kinderfreibetrag, wenn es das 25. Lebensjahr noch nicht vollendet hat und eine Berufsausbildung mangels Ausbildungsplatzes nicht beginnen oder fortsetzen kann. Das Finanzgericht des Landes Sachsen-Anhalt verlangt allerdings die ernsthafte Ausbildungswilligkeit des Kinds. Der Nachweis kann geführt werden durch eine Bescheinigung der Agentur für Arbeit, dass das Kind als Arbeitsuchender gemeldet ist. Ist das Kind nicht bei der Arbeitsagentur als arbeitsuchend gemeldet, sind schriftliche Bewerbungen unmittelbar an Ausbildungsstellen sowie deren Zwischennachricht oder Ablehnung ebenfalls als Nachweis geeignet. Aus diesen Unterlagen muss erkennbar sein, dass sich das Kind ernsthaft um eine Ausbildungsstelle beworben hat. Wurde von der Familienkasse trotz fehlender Nachweise dennoch Kindergeld ausgezahlt, ist nach diesem Urteil eine Aufhebung der Kindergeldfestsetzung nur mit Wirkung für die Zukunft möglich.
Unternehmer/Unternehmerinnen
Keine Pflicht zur Vergabe lückenlos fortlaufender Rechnungsnummern bei Einnahmenüberschussrechnung
Für Unternehmer, die ihren Gewinn zulässigerweise durch Einnahmenüberschussrechnung ermitteln, besteht keine Pflicht zur Vergabe numerisch fortlaufender Rechnungsnummern.
So entschied es das Finanzgericht Köln im Fall eines Unternehmers, der über das Internet Veranstaltungen und Reisen anbot. Die Kunden erhielten nach der Buchung eine automatisiert erzeugte Buchungsbestätigung und Rechnung. Die dort ausgewiesene Buchungsnummer war eine computergestützt generierte Kombination aus Veranstaltungsnummer, Geburtsdatum des Kunden und Rechnungsdatum. Die Buchungsnummer war damit eindeutig und einmalig, jedoch bezogen auf die vorhergehende Rechnung keine fortlaufende Zahlenangabe.
Das Finanzgericht Köln urteilte, dass es für die Vergabe einer lückenlos fortlaufenden Rechnungsnummer keine Rechtsgrundlage gibt. Insbesondere die Regelung des Umsatzsteuergesetzes, wonach eine Rechnung eine fortlaufende und einmalige Rechnungsnummer enthalten muss, greift nur zum Zwecke der Kontrolle des Vorsteuerabzugs.
Hinweis:
Dieses Urteil ist kein Freibrief. Im konkreten Fall waren die Aufzeichnungen geordnet und vollständig. Es gab keine Anhaltspunkte für nicht oder falsch erfasste Betriebseinnahmen, fehlende Rechnungsstellung oder Fehler bei den Buchungsnummern. Nutzt ein Unternehmer bei der Vergabe von Rechnungsnummern ein System, aus dem sich eine lückenlose Abfolge von Nummern ergeben müsste, führen fehlende Rechnungsnummern zu einem formellen Mangel der Buchführung.
Berücksichtigung einer zukünftigen Steuerbelastung bei den Wertfeststellungen für Zwecke der Erbschaftsteuer
Die zukünftige ertragsteuerliche Belastung aufgrund einer im Bewertungszeitpunkt nur beabsichtigten, aber noch nicht beschlossenen Liquidation einer Kapitalgesellschaft ist bei der Ermittlung des Substanzwerts nicht wertmindernd zu berücksichtigen.
Der Unternehmensgegenstand einer GmbH waren der Erwerb, die Verwaltung, die Veräußerung von Grundstücken und die Erstellung von Wohnungen. Als deren Alleingesellschafterin verstarb, ging ihr Anteil auf den bisherigen Mitgeschäftsführer über. Bereits lange vor dem Tod gab es keinen operativen Geschäftsbetrieb mehr. Zwei Jahre nach dem Tod beschloss der neue Alleingesellschafter die Liquidation. Die in diesem Zusammenhang anfallenden Steuern wollte er aufgrund der bereits beabsichtigten Liquidation daher bei der Feststellung des Werts der Anteile an der GmbH im Zeitpunkt der Erbschaft wertmindernd berücksichtigen.
Dies lehnte der Bundesfinanzhof ab. Steuern, die aufgrund einer Liquidation und der damit zusammenhängenden Aufdeckung stiller Reserven entstehen könnten, sind weder als Verbindlichkeiten noch als Rückstellungen in der Steuerbilanz auszuweisen. Die Steuern sind zu diesem Zeitpunkt noch nicht entstanden. Auch ist ihr Entstehen nicht überwiegend wahrscheinlich, da sich bei einer lediglich beabsichtigten Liquidation nicht absehen lässt, ob, wann und in welcher Höhe es zu einer tatsächlichen steuerlichen Belastung kommen wird.
Aufwendungen für Jubiläums-Wochenende können als Betriebsausgaben abzugsfähig sein
Ein Verein mit gewerblichen Einkünften feierte sein 25jähriges Bestehen von Freitag bis Sonntag in aufwendigem Rahmen mit 450 Personen (Vereinsmitglieder, Geschäftspartner und Arbeitnehmer). Die Gesamtkosten betrugen 240.000 €. Neben der Vorstandssitzung, der Mitgliederversammlung und der Jubiläumsveranstaltung gab es ein umfangreiches Rahmenprogramm, wie Beachparty, Jubiläumsmarkt und Schifffahrt auf dem Rhein mit Abendessen. Der Verein bezahlte auch alle Übernachtungskosten.
Die auf Übernachtungen und Rahmenprogramm entfallenden Kosten behandelte das Finanzamt als nicht abzugsfähige Aufwendungen für Geschenke, weil sie je Person mehr als 35 € betrugen. Das Finanzgericht Münster kam aufgrund von Zeugenbefragungen zu dem Ergebnis, dass das Jubiläums-Wochenende nur der Kontaktpflege und dem fachlichen Gedankenaustausch der Teilnehmer diente. Es konnte keinen Geschenkecharakter in den Kosten für Übernachtung und Rahmenprogramm erkennen. Nach Auffassung des Gerichts waren diese deswegen als Betriebsausgaben abzugsfähig.
Zuordnung einer teilweise betrieblich genutzten Doppelgarage zum gewillkürten Betriebsvermögen
Bei der Zuordnung zum Betriebsvermögen ist bei selbstständigen Gebäudeteilen auf den Raum als Ganzes abzustellen. Ein Einzelunternehmer, der seinen Gewinn durch Bestandsvergleich ermittelte, nutzte die Hälfte der zu seinem eigengenutzten Einfamilienhaus gehörenden Doppelgarage für seinen Betriebs-Pkw. Das Finanzamt ging hier von notwendigem Betriebsvermögen aus und erfasste nach einer Betriebsprüfung einen Entnahmegewinn, nach- dem der Betriebsinhaber das Einfamilienhaus auf seine Ehefrau übertragen hatte. Der Bundesfinanzhof teilt diese Auffassung nicht. Wird ein einheitliches Gebäude teils eigenbetrieblich, teils fremdgewerblich, teils durch Vermietung zu fremden Wohnzwecken oder teils zu eigenen Wohnzwecken genutzt, bilden die verschiedenen Gebäudeteile bilanzsteuerrechtlich jeweils selbstständige Wirtschaftsgüter und sind somit auch gesondert zu behandeln. Bei betrieblich oder teilweise betrieblich genutzten Gebäudeteilen kann es sich um notwendiges oder gewillkürtes Betriebsvermögen handeln. Die Zuordnung kommt jedoch nur für ganze Räume in Betracht. Da höchstens die Hälfte der Doppelgarage betrieblich genutzt wurde, lag kein notwendiges Betriebsvermögen vor. Für eine Zuordnung zum gewillkürten Betriebsvermögen fehlte es an der erforderlichen eindeutigen betrieblichen Widmung.
Umsatzsteuer
Keine unterschiedlichen Steuersätze bei einheitlicher Leistung
Der Gerichtshof der Europäischen Union hat bestätigt, dass bei einer einheitlichen Leistung nur ein einziger Umsatzsteuersatz zur Anwendung kommt. Maßgeblich ist der Steuersatz, der für die Hauptleistung anzuwenden ist. Dies gilt auch dann, wenn das Entgelt für die Hauptleistung und die Nebenleistung bestimmt werden können. Liegen hingegen getrennte Leistungen vor, ist auf jede Leistung der für sie geltende Umsatzsteuersatz anzuwenden, auch wenn ein Gesamtpreis vereinbart wurde. Eine einheitliche Leistung liegt vor, wenn zwei oder mehr Einzelleistungen oder Handlungen eines Unternehmers für den Kunden so eng miteinander verbunden sind, dass sie objektiv eine einzige untrennbare wirtschaftliche Leistung bilden, deren Aufspaltung wirklichkeitsfremd wäre. Eine einheitliche Leistung liegt auch dann vor, wenn ein oder mehrere Teile als Hauptleistung, andere Teile aber als Nebenleistungen anzusehen sind, die das steuerliche Schicksal der Hauptleistung teilen. Eine Leistung ist als Nebenleistung anzusehen, wenn sie für den Kunden keinen eigenen Zweck, sondern lediglich das Mittel darstellt, um die Hauptleistung unter optimalen Bedingungen in Anspruch zu nehmen. Im entschiedenen Fall ermöglichte die Gesellschaft eines Mehrzweckgebäudekomplexes – bestehend aus einem Stadion mit den dazugehörigen Einrichtungen –, das Stadion im Rahmen von entgeltlichen Besichtigungstouren zu besuchen und hierbei auch das im Komplex befindliche Museum zu besichtigen. In diesem Fall lagen eine Haupt- und eine Nebenleistung vor. Als einheitliche Leistung war diese einem einheitlichen Steuersatz zu unterwerfen.
Differenzbesteuerung für Reiseleistungen
 Im deutschen Umsatzsteuerrecht gibt es eine Sonderregelung für Reiseleistungen. Als Bemessungsgrundlage für die Umsatzsteuer gilt die Differenz zwischen Reiseerlösen und Reisevorleistungen. Voraussetzung für die Anwendung dieser Differenzbesteuerung ist, dass der die Leistung ausführende Unternehmer (Reisebüro) im eigenen Namen auftritt und Reisevorleistungen in Anspruch nimmt. Reisevorleistungen sind Leistungen Dritter, die dem Reisenden unmittelbar zugutekommen. Die Reiseleistung darf nicht für das Unternehmen des Leistungsempfängers bestimmt sein. Vielmehr ist die Sonderregelung derzeit auf Leistungen an private Endverbraucher beschränkt. Der Gerichtshof der Europäischen Union sieht das anders. Auch unternehmerisch in Anspruch genommene Reiseleistungen können der Differenzbesteuerung unterliegen. Die derzeitige deutsche Regelung widerspricht europäischem Recht und muss daher geändert werden. Auch die Regelungen zur Ermittlung der umsatzsteuerpflichtigen Diffe- renz sind europarechtswidrig. Deutschland gestattet den Reisebüros, Margen für bestimmte Gruppen von Reiseleistungen zu bilden oder die Marge sämtlicher unter die Sonderregelung fallender Reiseleistungen als Bemessungsgrundlage heranzuziehen. Auch das widerspricht den europäischen Vorgaben. Diese Vereinfachungen müssen daher künftig entfallen.
Impressum
Herausgeber und Druck: DATEV eG, 90329 Nürnberg
Herausgeber und Redaktion: Deutsches Steuerberater- institut e.V., Littenstraße 10, 10179 Berlin
Illustration: U. Neuwert
Diese fachlichen Informationen können den zugrundeliegenden Sachverhalt oftmals nur verkürzt wiedergeben und ersetzen daher nicht eine individuelle Beratung durch Ihren Steuerberater. Dieser Informationsbrief ist urheberrechtlich geschützt. Jede vom Urheberrecht nicht ausdrücklich zugelassene Verwertung bedarf der schriftlichen Zustimmung der Herausgeber.
 , links im Dokumentenkopf.
 Arbeitgeber sollen Beschäftigungs-verbote aus betrieblichen Gründen vermeiden. Diese sollen nur noch dann in Betracht kommen, wenn alle anderen Maßnahmen, eine unverantwortbare Gefährdung zu vermeiden, versagen. Daher werden Arbeitgeber verpflichtet, konkrete Arbeitsplätze hinsichtlich einer solchen Gefährdung zu beurteilen. Liegt eine unverantwortbare Gefährdung vor, greift ein dreistufiges Verfahren.
 Hat die Steuer im Vorjahr nicht mehr als 1.000 € betragen, kann das Finanzamt den Unternehmer von der Verpflichtung zur Abgabe von Voranmeldungen und von der Entrichtung von Vorauszahlungen befreien.
 Für ein volljähriges Kind, welches das 25. Lebensjahr noch nicht vollendet hat, wird Kindergeld gezahlt oder der Kinderfreibetrag gewährt, wenn sich das Kind in einer Berufsausbildung befindet. Sprachaufenthalte im Ausland können nur unter besonderen Umständen als Berufsausbildung anerkannt werden.
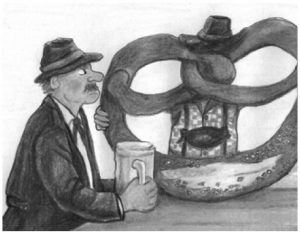 Der Bundesfinanzhof sieht, anders als zuvor Finanzverwaltung und Finanzgericht, in dem Verkauf von Brezeln in einem Festzelt auf dem Oktoberfest keine restaurantähnliche Leistung, sondern eine dem ermäßigten Steuersatz von 7 % unterliegende Lebensmittellieferung. Das gilt für den Fall, dass nicht der Festzeltbetreiber selbst, sondern ein anderer Unternehmer die Brezeln verkauft Diesem sind insbesondere die vom Festzeltbetreiber aufgestellten Bierzeltgarnituren nicht als eigene Verzehrvorrichtungen zuzurechnen.
 Steuerbegünstigte Abfindung bei Vorliegen eines einvernehmlichen Auflösungsvertrags Entschädigungen, die als Ersatz für entgangene oder entgehende Einnahmen gewährt werden, gehören zu den einkommensteuerpflichtigen Einkünften. Unter bestimmten Voraussetzungen unterliegen Entschädigungen als außerordentliche Einkünfte einem besonderen (ermäßigten) Steuersatz (sog. Fünftelregelung). Die Zahlung einer Abfindung wegen einer vom Arbeitgeber veranlassten Auflösung des Dienstverhältnisses stellt i. d. R. eine solche Entschädigung dar. Die Abfindung kann ermäßigt besteuert werden, wenn eine Zusammenballung von Einkünften vorliegt. Eine Zusammenballung von Einkünften liegt vor, wenn ein Arbeitnehmer infolge der Beendigung des Arbeitsverhältnisses einschließlich der Abfindung in dem jeweiligen Veranlagungszeitraum insgesamt mehr erhält, als er bei ungestörter Fortsetzung des Arbeitsverhältnisses erhalten würde. In einem vom Finanzgericht Münster entschiedenen Fall wurde das Arbeitsverhältnis zur Vermeidung von Konflikten von Arbeitnehmer und Arbeitgeber durch einvernehmlichen Auflösungsvertrag vorzeitig beendet. Das Gericht entschied, dass die Abfindung ermäßigt besteuert werden kann. Der einvernehmliche Auflösungsvertrag schließe die ermäßigte Besteuerung nicht aus. Der Bundesfinanzhof muss abschließend entscheiden.
 Für die Wege zwischen Wohnung und erster Tätigkeitsstätte ist nur der Ansatz der Entfernungspauschale als Werbungskosten möglich. Diese Pauschale beträgt 0,30 € für jeden vollen Entfernungskilometer. Die erste Tätigkeitsstätte ist i. d. R. die ortsfeste betriebliche Einrichtung des Arbeitgebers, eines verbundenen Unternehmens oder eines vom Arbeitgeber bestimmten Dritten, der der Arbeitnehmer dauerhaft zugeordnet ist. Die dauerhafte Zuordnung wird durch die dienst- oder arbeitsrechtlichen Festlegungen sowie Absprachen oder Weisungen des Arbeitgebers bestimmt. In einem Verfahren vor dem Hessischen Finanzgericht war streitig, wo ein angestellter Pilot und eine angestellte Flugbegleiterin ihre erste Tätigkeitsstätte haben. In den Arbeitsverträgen waren sie einem bestimmten Flughafen („Home Base“) zugeordnet. Diesen Flughafen suchten sie zu Beginn eines Arbeitstags i. d. R. auf, um von dort ihre Einsätze zu beginnen. Das Finanzgericht entschied, dass der Flughafen, dem der Pilot und die Flugbegleiterin arbeitsvertraglich zugeordnet sind, die erste Tätigkeitsstätte ist. Die Fahrten zwischen Wohnung und „Home Base“ können folglich nur mit der Entfernungspauschale berücksichtigt werden. Der Bundesfinanzhof muss abschließend entscheiden.
 Ein in der Lebensmittelproduktion tätiger Arbeitnehmer, der einen festen Stundenlohn erhielt, war arbeitsvertraglich verpflichtet, den Dienst täglich mit sauberer und vollständiger Dienstkleidung anzutreten. Diese wurde ihm vom Arbeitgeber gestellt. Sie war in einem Umkleideraum an- und abzulegen, der sich zwar auf dem Werksgelände, aber in einiger Entfernung vom Arbeitsplatz des Arbeitnehmers befand. Der Arbeitsvertrag bezeichnete Wegezeiten zu bzw. von den Stempeluhren als „leistungsentgeltfrei“. Der Arbeitnehmer begehrte eine Vergütung von 6.200 € für an 700 Arbeitstagen angefallene Umkleide- und innerbetriebliche Wegezeiten. Er trug vor, für derartige Tätigkeiten täglich 36 Minuten zu benötigen. Das Arbeitsgericht bejahte einen täglichen Zeitaufwand von 27 Minuten und sprach dem Arbeitnehmer hierfür 4.600 € zu. Das Bundesarbeitsgericht bestätigte, dass das Umkleiden Teil der dem Arbeitnehmer zu vergütenden Arbeit ist, wenn der Arbeitgeber das Tragen einer bestimmten Kleidung vorschreibt, die im Betrieb an- und abgelegt werden muss. Der für derartige Tätigkeiten erforderliche Zeitaufwand dürfe vom Gericht geschätzt werden. Die arbeitsvertragliche Regelung, nach der Wegezeiten zu bzw. von den Stempeluhren „leistungsentgeltfrei“ seien, schließe diesen Anspruch nicht aus. Leistungsentgelte seien nur solche Vergütungen, bei denen die Leistung des Arbeitnehmers gemessen und mit einer Bezugsleistung verglichen werde.